- A+
【CNMO科技】10月15日,美国得州麦格雷戈的SpaceX测试场上,一台第二代Roadster冲上C字形的弧形坡道,贴着坡面倒置行驶,脱离瞬间喷气腾空,在空中完成横滚后落地。马斯克把这场演示称为“最好的汽车公司与最好的火箭公司”的合作,并确认量产要等到2028年。
这场演示没有回答的是:一台能短暂离地的车,和一门能持续运营的生意,中间隔着什么。按特斯拉自己的说明,推进套件仅限封闭场地使用,公共道路资质尚无着落;在中国开放预订的只有Performance版本,意向金33.2万元。
然而,在太平洋的对岸,另一套体系已经跑起来了。2026年,中国低空经济规模有望越过万亿门槛,飞行汽车进入交付阶段,无人机配送把单票成本压到与骑手相当,载人eVTOL卖出了299元的观光票......
同样是航空技术向下、地面交通向上,一边是演示,一边是账本——低空经济的落地,就发生在这本账里。
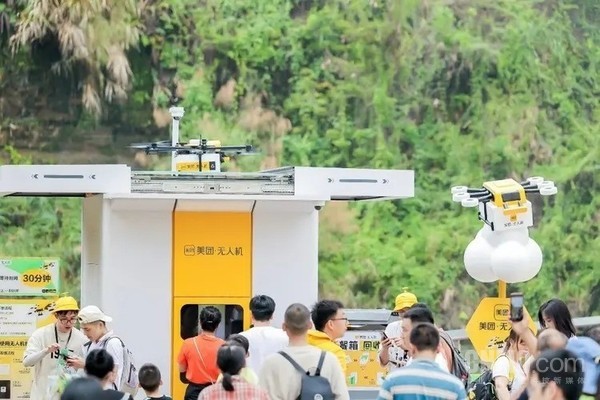
在低空经济的各环节中,载人eVTOL尚在培育观光市场,飞行汽车仍在等待适航认证,大型货运无人机还需补齐“干支末”网络。真正在账本上出现正数的,反而是最不显眼的环节:无人机送外卖、送快递。美团无人机单均运营成本已降至2.3元左右,同场景人工骑手送一单需6至8元;顺丰丰翼在大湾区成熟航线上单件配送成本低于0.8元,传统骑手则需3至5元。两家企业合计开通低空航线逾1400条,无人机物流已进入常态化运营并逐步实现盈利。
问题在于:为何是无人机送货率先跑通单票经济性,而非技术更复杂的载人飞行器,或想象空间更大的干线货运?
无人机送货的账本上,飞行本身从来不是最贵的那一项
无人机送货的成本结构,与直觉相反。一架配送无人机的造价从数万元到数十万元不等,但真正决定单票成本的,不是飞机本身,而是架次密度。
顺丰丰翼深圳至珠海万山群岛的跨海航线,提供了一个可以逐项拆解的样本。一次性投入约147万元,包括无人机本体80万元、电池系统32万元、机巢和起降场改造30万元,按5到10年折旧,每年摊销约57万元。日常运营成本约82万元/年,其中电池损耗和人工合计占83%。电池循环寿命约500次,每次飞行的电池成本约640元;飞手和维护工程师年薪合计约30万元。一架次运载160公斤、约80票快递,摊下来每单成本约29元。年飞行架次达到420次才能跨过盈亏平衡点,这条航线实际飞了600架次,刚好实现微利;如果年架次提升到1000次,单票成本可降至18元左右。
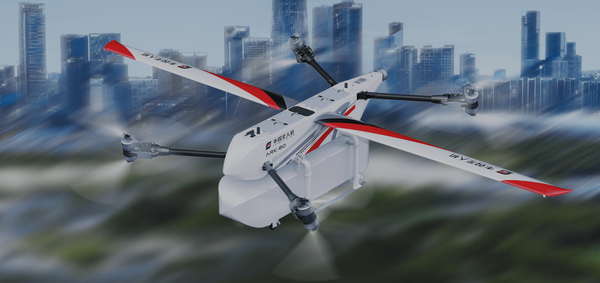
丰翼无人机
这里的关键变量不是“飞一次多少钱”,而是“一年飞多少次”。固定投入和飞手工资是刚性的,飞得越密,摊到每一票上的固定成本就越薄。跨海航线第一年600架次的运营强度,只是刚刚及格。
美团的城市航线把这套逻辑推得更远。深圳核心城区3到5公里半径内,美团单站点日间配送峰值可达303单,开通夜间权限后达到423单。单均运营成本降到2.3元左右,背后是自研调度系统同时调度数百架飞机、路径规划效率提升,以及第四代轻量化机型把载重和续航拉到了城市场景的合理区间。城市即时配送的高频、短距、密集订单,天然适合把架次密度堆上去。骑手送一单6到8元,是因为每一单都对应一份完整的人力时间;无人机送一单2.3元,是因为一次飞行可以服务多个订单,而飞行本身的时间成本几乎不随订单数量线性增长。
无人机送货的经济性,本质上是密度经济。航线越密,架次越多,固定成本被摊得越薄;而城市即时配送和固定跨海航线,恰好提供了低空经济中为数不多的高密度场景。
美团和顺丰是两条不同的“不亏钱”路径
两家企业都跑通了单票经济性,但走的不是同一条路。
美团走的是“高频摊薄”路线。它的战场在城市核心区,订单来源是外卖、即时零售和医疗样本配送这类对时效敏感、客单价可控的场景。美团无人机拿下了全国首张城市低空全域运营牌照,120米以下、7×24小时超视距常态化飞行,可以自主规划航线。这张牌照的意义不在于技术,而在于它让“每天飞很多次”变成了制度上允许的事情。没有常态化、高密度的飞行权限,架次密度就起不来,单票成本就降不下去。美团2026年上半年商业订单累计突破100万单,深圳一地累计飞行超过140万架次,这些数字本身就是成本下降的引擎。
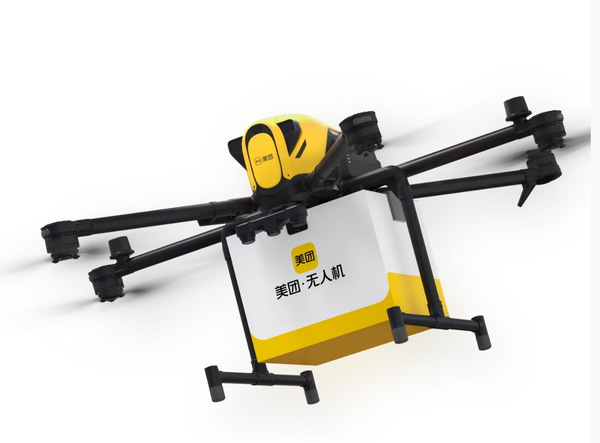
美团无人机
顺丰丰翼走的是“价值溢价”路线。它的优势航线不在城市高频外卖,而在跨海、跨城、医疗冷链这些传统物流“做不好或做不了”的场景。万山群岛航线单票成本29元,比陆运加轮渡的15元高出近一倍,但它依然能盈利,因为轮渡受班次和天气双重约束,无人机把45分钟送达变成了确定性服务。这条航线的收入里,生鲜冷链占大头,医疗急救溢价最高,普通电商包裹只占运量的40%、收入的30%。顺丰卖的不是“更便宜的快递”,而是“你不得不用我的那种快递”。在大湾区成熟末端航线上,丰翼的单件成本已经做到0.8元以下,日均配送突破2万单,宝安运营中心实现稳定盈利。
CNMO科技认为,两条路径的共同点在于:都没有试图在“普通快递”的正面战场上和骑手拼价格。美团用密度把城市短距配送的成本压到骑手之下,顺丰用不可替代性在跨海和医疗场景拿到溢价。无人机送货跑通的不是“飞行比地面便宜”这个伪命题,而是“在特定场景里,飞行的综合成本可以低于传统方式,或者传统方式根本做不到”。
为什么其他低空环节还没走到这一步
其他低空环节尚未走到无人机送货这一步,差距主要不在技术,而在需求密度、场景封闭性和制度成熟度。
载人eVTOL的成本优势是真实的。亿航EH216-S单位运营成本约1.02元/公里/座,仅为燃油直升机R22的约六分之一;2025年交付221架,毛利率62%,第四季度首次实现季度盈利。但载人eVTOL的单座经济性建立在“有人买票”的基础上,票的规模取决于空域开放、起降场建设和公众接受度,不是单靠企业提高架次密度就能解决。
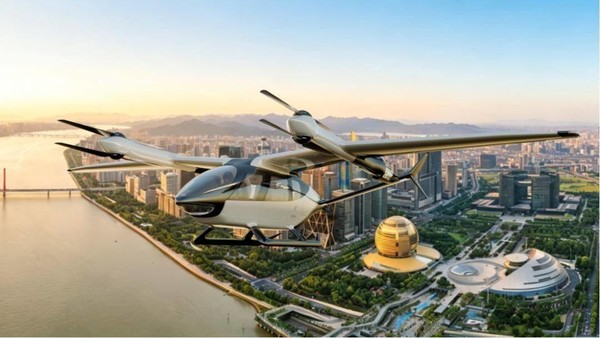
eVTOL飞行器
大型货运无人机也类似。长鹰-8、HH-200等机型已完成首飞,载重和航程指标可观,但“干支末”网络中的支线和干线航线密度远低于城市末端配送,固定成本摊销基数太小。一条跨省低空货运航线每周飞三班,和美团一个站点每天飞几百架次,是两种完全不同的成本曲线。
空域管理制度也是隐形变量。适飞空域扩容和审批协调机制在改善,但军、地、民三方协调的审批周期,仍是航线密度提升的体制性约束。无人机送货先跑出来,一部分原因是城市即时配送和固定跨海航线的空域协调相对标准化,而载人飞行和跨省干线面对更复杂的空域规则和更高安全冗余要求。
无人机送货的“不亏钱”,是在一个被压缩过的场景里实现的:短距、高频、标准化航线、相对成熟的空域协调。它证明的不是低空经济整体已经跨过盈亏线,而是其中订单密度最高、场景最封闭、传统方式难以满足需求的环节,最先长出了可持续的账本。