- A+
所属分类:智能汽车
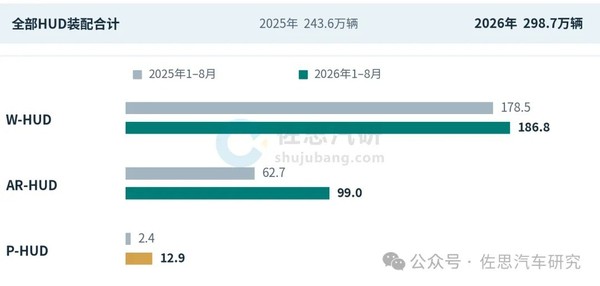
【CNMO科技消息】11月9日,佐思汽研发布《2026年中国乘用车HUD产业研究报告》,对乘用车抬头显示系统(HUD)的搭载情况、产业链上下游厂商动态、技术趋势及市场规模进行了梳理和分析。CNMO科技从中获悉,2026年1至8月,国内乘用车HUD装配量达到298.7万辆,同比增长22.6%,装配率提升至25.8%。
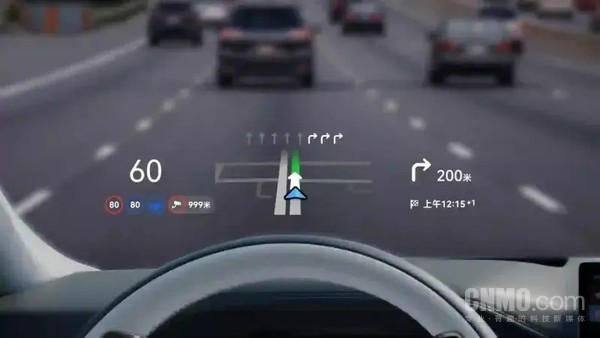
在产品技术结构方面,W-HUD当前仍是市场主流,AR-HUD则贡献了主要增量。2026年1-8月,W-HUD装配量为186.8万辆,同比增长4.7%,占HUD整体装配量的62.5%。AR-HUD装配量为99.0万辆,同比增长58.0%,已实现连续八个月同比增长;其在HUD总装配量中的占比从上年同期的25.7%提升至33.2%,贡献了HUD整体净增量的65.9%。
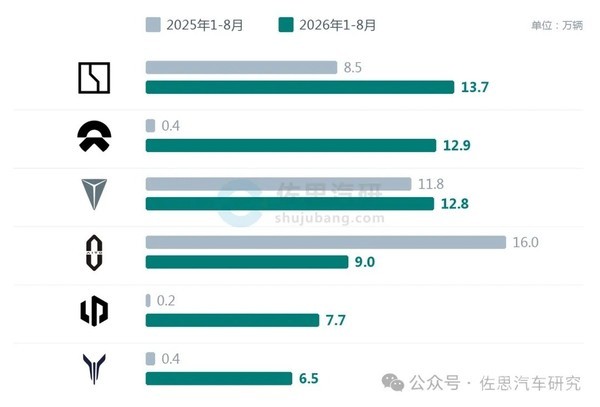
分品牌来看,2026年1-8月AR-HUD装配量排名前三的品牌分别为极氪、蔚来和深蓝,装配量依次为13.7万辆、12.9万辆和12.8万辆。前三名品牌的合计市场份额为39.7%,低于上年同期的58.0%。
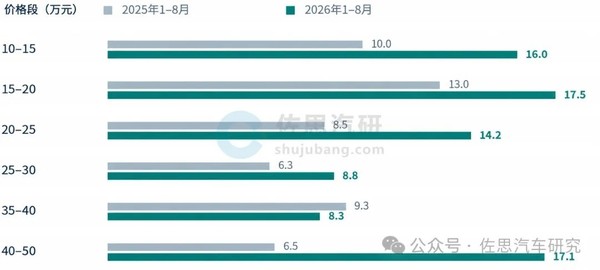
从价格区间来看,AR-HUD呈现两端拉动的增长特征。15万元至20万元区间仍是装配量最高的区间,占AR-HUD总装配量的17.7%。10万元至15万元区间装配量为16.0万辆,同比增长60.7%,装配率约为5.1%。40万元至50万元区间装配量为17.1万辆,较上年同期净增10.6万辆,装配率达到33.2%,贡献了AR-HUD净增量的29.0%,成为增量最大的价格区间。
此外,报告回顾了2025年的市场表现。2025年全年,中国乘用车HUD装配量达到432.1万辆,同比增长21.9%,装配率由2024年的15.5%增长至18.8%。