- A+
【CNMO科技】10月15日,美国得州麦格雷戈的SpaceX测试场上,一台第二代Roadster冲上C字形的弧形坡道,贴着坡面倒置行驶,脱离瞬间喷气腾空,在空中完成横滚后落地。马斯克把这场演示称为“最好的汽车公司与最好的火箭公司”的合作,并确认量产要等到2028年。
这场演示没有回答的是:一台能短暂离地的车,和一门能持续运营的生意,中间隔着什么。按特斯拉自己的说明,推进套件仅限封闭场地使用,公共道路资质尚无着落;在中国开放预订的只有Performance版本,意向金33.2万元。
在太平洋的对岸,另一套体系已经跑起来了。2026年,中国低空经济规模有望越过万亿门槛,飞行汽车进入交付阶段,无人机配送把单票成本压到与骑手相当,载人eVTOL卖出了299元的观光票……
同样是航空技术向下、地面交通向上,一边是演示,一边是账本——低空经济的落地,就发生在这本账里。而本篇文章,我们将要探讨的是,飞行出租车所代表的那个未来,何时才能照进现实?
先拿到入场券,不等于打开城市天空
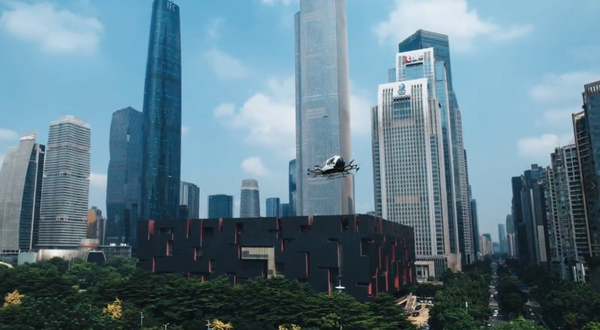
如果要寻找飞行出租车在中国最接近现实的样本,亿航智能的EH216-S绕不开。
这款纯电动垂直起降航空器没有驾驶员和传统操纵杆,采用无人驾驶模式。与仍在适航测试阶段的许多海外机型相比,它已经跨过了几个关键节点:2023年取得型号合格证,2024年取得生产许可证,2025年相关运营主体取得商业运营合格证。
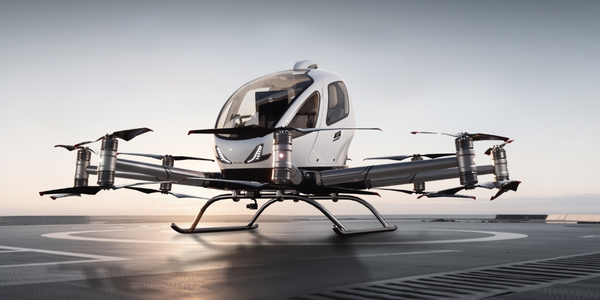
亿航智能
这条路径的意义,不只是让一架飞机拿到了更多证书,而是把飞行器设计、生产制造、单机适航和商业运营逐层纳入监管体系。对一种没有传统驾驶员、依赖自动飞行系统完成任务的新型航空器而言,这些环节缺一不可。
2026年,飞行出租车开始从演示飞行走向可购票的消费场景。据公开资料,亿航EH216-S的体验票价约为299元,单次飞行约3至5分钟,整机售价约239万元。广州、合肥等地的运营场景,为低空观光和商业运营积累了经验。
但必须注意,能买票体验,不等于已经可以像打车一样从A点飞到B点。
现阶段,EH216-S的运营仍受到获批场地、航线和运营范围的约束。相关运营许可所覆盖的典型场景,是乘客在指定区域内体验飞行器悬停、环绕飞行,最后返回原起降点,而不是任意选择起点和终点的城市交通服务。299元买到的,是一次受控的低空体验,不是一张可以穿越整座城市的空中车票。
这一区别,恰恰是理解飞行出租车产业现状的关键。航空器的商业化不是一个单独的开关,而是一串必须依次通过的门槛。所以,即便企业拥有订单、完成了试飞,甚至已经具备量产规划,却依然不能立即开展大规模载客业务。
中国的先发优势,在于率先把部分无人驾驶载人eVTOL推到了合规运营阶段;但这种优势还没有自动转化为成熟的城市空中交通网络。
迪拜抢修起降场,争夺运营入口
如果说中国的探索更突出航空器与运营资质的突破,那么迪拜提供了另一种观察角度:在飞行器真正大规模投入运营之前,先把城市里的空中交通入口建起来。
2026年7月,迪拜国际机场附近的VDX垂直起降场获得阿联酋民航总局认证。该设施,是迪拜规划中的首批空中出租车场站之一,也是当地建设商业eVTOL起降基础设施的重要节点。项目于2024年开工,2026年完成技术竣工,设施约3100平方米,设置两个专用起降坪。
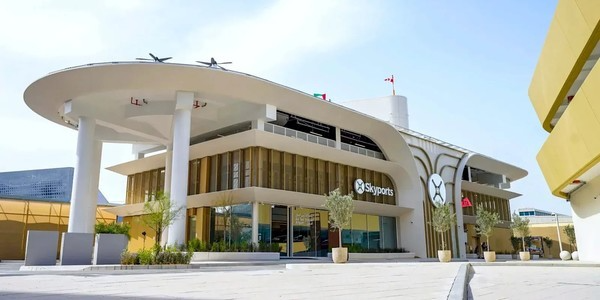
这不是一个简单的停机坪。对于城市空中交通而言,起降场相当于机场、地铁站和网约车上车点的结合体。乘客需要在这里完成身份核验、候乘和登机;地面团队要保障航空器检查、充电、周转与调度;运营系统则需要把航班计划、地面交通和空域管理连接起来。
如果没有这样的节点,飞行器即使能够安全起降,也很难形成高频、稳定的交通服务。尤其是在寸土寸金的城市核心区,起降场的位置决定了乘客能否真正节省时间,也直接影响运营成本。
在运营层面,Joby Aviation与迪拜道路与交通管理局签订了六年独家运营协议,并与Uber合作探索空中出租车的预订和接驳服务。
不过,基础设施取得认证,也不意味着商业航线已经全面开放。截至2026年,迪拜空中出租车商业服务尚未正式开通,官方也没有开放预订或公布候补名单。场站认证、飞行器取证、运营批准和实际开航,仍然卡在不同的阶段。
美国仍在取证,押注有人驾驶
把视线转向美国,我们会发现飞行出租车的产业竞赛并不是一场简单的速度比拼。
以Joby Aviation和Archer Aviation为代表的企业,正在推进有人驾驶eVTOL的适航认证、生产准备和商业运营布局。它们与亿航EH216-S的路线存在明显差异:前者主要采用有人驾驶模式,后者则是无人驾驶载人航空器;前者更接近电动航空出租车,后者已经在特定场景中探索自动化载人运营。
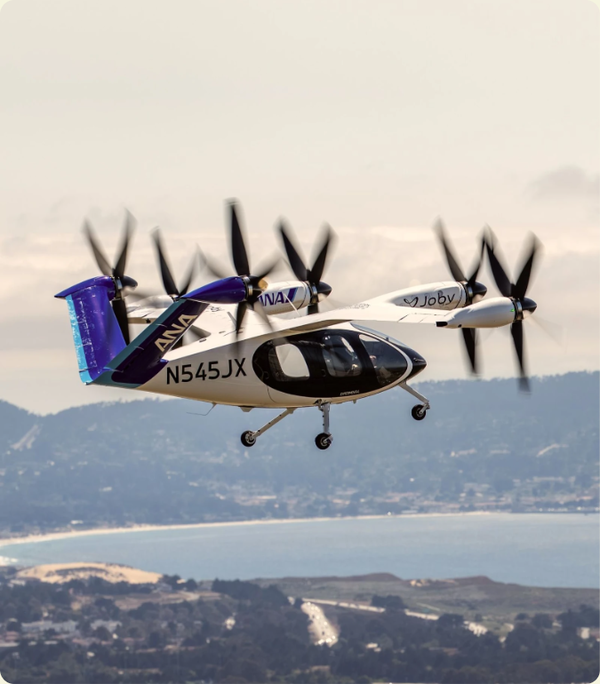
Joby Aviation
Joby的S4采用倾转旋翼设计,可搭载一名飞行员和最多四名乘客,设计航程约100英里,最高速度约200英里/小时。Archer的Midnight同样面向短途城市出行,采用多旋翼与倾转机构结合的方案,主要瞄准约20英里的往返航程。
然而,美国企业并没有因为拥有成熟的航空工业基础,就获得一条可以跳过验证的捷径。截至2026年,Joby已经进入FAA符合性试飞阶段,Archer也在推进型号认证流程。对于新型航空器而言,验证不仅涉及飞行性能,还包括动力系统、电池安全、飞控逻辑、结构强度以及不同故障条件下的安全表现。即便原型机能够完成复杂的飞行演示,也不意味着它已经达到可以载客收费的标准。
三条路线走向同一终点
把全球玩家摆在一起:中国的先行者尝试先把特定机型的取证与运营流程跑通,再逐步扩大场景;迪拜试图先建设起降网络,让飞行器进入城市时不必从零寻找基础设施;美国企业则在严格的适航体系下推进航空器成熟度,同时借助商业伙伴提前铺设市场。
但这三条路线,最终都必须回答同一个问题:怎样让飞行出租车不再只是一项昂贵的新奇体验,而成为可靠、可负担、能够持续运行的交通服务?
首先是运营效率。飞行器在空中飞行几分钟,并不代表整个服务只需要几分钟。乘客抵达起降场、完成安全检查、等待登机,航空器降落后还需要检查、补能和周转。假如一架飞行器一天只能执行少量任务,那么即使单次飞行能够节省大量时间,也很难摊薄设备、人员、场站和维护成本。
飞行出租车
然后是账本,迪拜相关报道曾给出Joby飞行出租车约350迪拉姆起的预期票价,折合约95美元。这样的价格,对于追求速度的商务人士或高端旅游消费者或许有吸引力,却很难直接成为普通城市居民每天使用的交通方式。中国299元的低空观光体验也是如此。
最后,也是最重要的,当然还是安全。航空运输无法像网约车一样,只要供需增长就快速增加车辆。飞行器数量上升后,空域容量、航线冲突、天气变化、紧急备降和地面应急响应都会成为更复杂的问题。飞行出租车要进入城市核心区,依赖的不只是单架飞行器的可靠性,还包括整个运行系统在高频次、多机协同条件下的可靠性。
所以,飞行出租车会从少数明确的场景起步,而不是一开始就覆盖整个城市。机场与市中心之间的接驳、跨江跨海交通、海岛出行、景区观光,以及地面交通耗时特别长的短途路线,都可能成为早期应用场景。它们拥有相对明确的起终点,也更容易测算节省的时间和乘客愿意支付的价格。
相比之下,让乘客在任意地点呼叫飞行出租车,再由航空器自主规划路线、避开障碍并在楼顶接送,涉及的基础设施、监管和运营复杂度要高得多。
飞行出租车真正的竞争,不是看谁先让飞机飞起来,而是看谁先把航空器、场站、空域、调度和收费服务组成一个能够反复运转的系统。
写在最后
回到马斯克那台在坡道上倒置腾空的Roadster。它和飞行出租车面对的是同一道题:离地一次是工程,天天离地是运营。
CNMO科技认为,三维城市不会在某一天宣告开通,它更可能按"先有坪、再有线、后成网"的顺序长出来。