- A+
【CNMO科技】过去几年,中国汽车市场的竞争几乎没有真正平静过。从电动化转型到智能化普及,从新品牌不断涌现到传统车企加速转型,汽车行业的竞争边界正在被持续打破。与此同时,新车降价、配置升级、产品快速换代,也逐渐成为市场中的常态。
对消费者来说,这场竞争带来了实实在在的好处:相同预算可以买到更好的配置,更低的价格也能买到过去难以企及的产品。但对车企而言,事情却没有那么简单。产品越来越好,价格却越来越低;技术迭代越来越快,投入也越来越大。当市场中的每一家企业都需要不断推出新产品、更新技术、调整价格时,竞争本身似乎开始成为一种难以摆脱的压力。
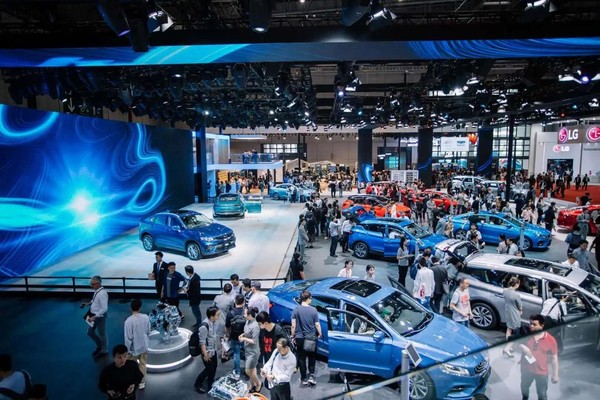
这种压力的背后,是中国汽车产业正在经历的一场深刻变化。价格战只是表面现象,真正改变行业的,是购车需求的变化、产品同质化的加剧,以及车企对销量和利润的不同追求。
购车需求发生变化加剧市场竞争
随着汽车市场的不断扩大,让许多车企可以通过推出新车型、拓展细分市场获得销量增长。但现在消费者的购车需求也正在发生变化。一方面是新能源汽车加速普及,为市场带来了新的选择。另一方面,对于已经拥有汽车的消费者来说,换车并不是一个必须定期完成的行为。车辆只要还能满足日常需求,就可能继续使用。消费者是否换车,不仅取决于有没有新产品,也取决于收入预期、用车成本以及对新产品的看法。
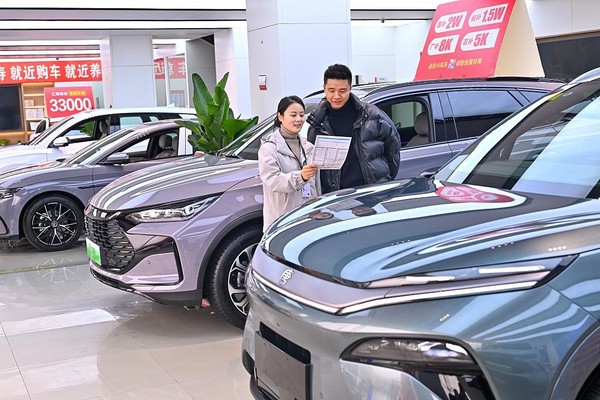
从市场表现来看,购车需求并非消失,而是在不同价位、动力形式和产品类型之间进行了重新分配。乘联分会数据显示,2026年9月,全国乘用车市场零售销量为161.8万辆,同比下降28.0%。单月数据的下降能够说明在产品选择增加的情况下,市场需求并没有同步增长。
需求增长放缓后,车企要想取得更好的销量,就需要从竞争对手手中争取更多消费者。原本定位不同的品牌开始进入相近的价格区间,新能源车与燃油车也在争夺部分相同的购车群体。对消费者而言,这意味着同等价位可选车型更多。而对企业来讲,则意味着即使整个市场仍然存在机会,也未必能够转化为自己的销量。
产品越来越丰富,但越来越像
当越来越多的车企争夺同一批消费者,产品竞争理应异彩纷呈。但实际表现出来的情况是,真正能够让消费者记住的差异,似乎没有想象中那么多。
曾经一款车可以凭借空间、动力、设计或者价格等某一方面的突出优势吸引用户。但现如今许多产品在外观设计、座舱配置、舒适性装备和智能化功能上越来越接近。大尺寸屏幕、丰富的舒适性配置以及各种智能化功能,已经是大多数车型的共同卖点。某个品牌推出一项新配置,其他品牌往往很快就会跟进。一款车型刚刚建立起产品优势,相似的产品可能已经出现在同一个价位。
这种情况并不意味着车企没有技术进步。恰恰相反,供应链成熟和技术普及,让更多企业有能力提供过去成本较高的配置。但当越来越多的品牌都能提供相似的产品体验时,配置本身就很难继续成为长期优势。消费者面对一系列看起来差不多的车型,最终可能重新回到价格、品牌认知和实际用车需求上做选择。
智能化的发展也在加快这一过程。企业需要持续投入研发,才能跟上消费者对车机、辅助驾驶和软件体验的期待,但新技术能否形成真正的竞争壁垒,还要看实际体验、成本和落地能力。如果一项功能很快就能被竞争对手追平,它带来的优势可能只是短期的。产品差异化越难维持,价格就越容易成为企业争取消费者时最直接的手段。
价格战为什么停不下来
当产品差异不足以支撑明显的价格优势,降价就成了最容易被消费者感知的竞争方式。对于车企来说,价格调整能够在短时间内刺激需求,也可能帮助消化库存、提升车型的市场关注度。但问题在于降价往往也会引发竞争对手的连锁反应。
如果一家企业降价后获得了更多订单,其他品牌就会面临压力。它们可以选择维持价格,继续强调产品和品牌优势,也可以通过优惠、增加配置等方式回应市场。但在车型定位接近、消费者对价格敏感的情况下,维持原价需要足够强的产品竞争力。一旦企业担心销量下滑,就可能选择跟进。导致原本一次性的促销,逐渐演变成反复调整价格的竞争。
这也是价格战难以结束的重要原因。没有哪家企业愿意轻易放弃市场份额。即使车企知道持续降价会压缩利润,也必须考虑如果自己不降价,消费者是否会转向竞争对手。对单个品牌而言,降价可能并不是最理想的选择,却可能被认为是当下更现实的选择。当多数品牌都面临类似的压力时,整个市场便容易陷入反复降价的循环。
降价本身并不一定意味着恶性竞争。生产效率提高、供应链成本下降,确实可以支撑更低的售价,消费者也可以享受到降价带来的购车成本减低。但如果价格不断下降,却没有相应的成本改善和经营效率提升作为支撑,压力最终就可能传导到研发投入、供应商和售后服务等环节,这些环节的压力还可能导致车辆本身的质量下降以及消费者购车后无法拥有合理的售后权益,最终影响品牌在市场中的声誉。市场监管总局今年发布《汽车行业价格行为合规指南》,正是为了规范汽车生产和销售环节的价格行为,推动市场形成更加健康的竞争秩序。
销量与利润增长难以兼顾?
销量对车企来说始终是重要的经营指标。销量规模关系到品牌影响力、生产效率和供应链协同,也影响品牌在市场中的位置。如果销量明显落后,品牌不仅需要面对市场份额下降的压力,还可能被消费者质疑产品竞争力。所以即使利润受到挤压,保持销量依然可能成为车企的重要目标。
但销量增长并不等于利润增长。降价可以带来更多订单,却也意味着单车收入减少。如果成本没有同步下降,卖得越多未必赚得越多。更何况新车研发、渠道建设、品牌营销和智能化投入都需要资金支持。车企为了提升销量而持续增加投入,一旦售价不断下调,利润空间就可能进一步收窄。表面上看,产品卖得更多了,但实际上企业的经营压力未必减轻。
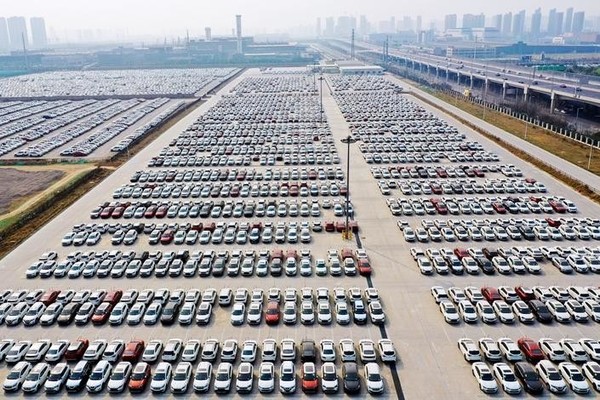
这也解释了为什么有些车企即使取得了不错的销量成绩,仍然需要面对盈利方面的挑战。单纯扩大生产规模确实可以摊掉部分固定成本,但前提是销量能够带来合理的收入和回报。如果企业主要依靠降价换取销量,规模优势就可能被不断缩小的利润抵消。而对于经销商而言,价格频繁变化还可能会影响库存价值和经营预期。
因此,销量和利润并不是两个可以简单画等号的指标。销量反映市场接受程度,利润则关系到企业能否持续经营和投入下一轮研发。真正健康的增长,应当建立在产品具有竞争力、成本能够得到控制、企业可以获得合理回报的基础上。如果只关注销量排名,而忽视盈利能力,品牌就可能在不断追赶市场的过程中失去经营主动权。
汽车市场下一阶段的竞争重点
随着市场竞争持续深入,车企之间的差距可能不再只体现在单款车型的销量上,而会更多地体现在整体经营能力上。能够有效控制成本、提升研发效率、建立稳定供应链,并根据真实需求制定产品策略的品牌,更有机会在竞争中保持主动。相反,如果一家企业长期依靠价格优惠维持销量,产品又缺乏持续竞争力,那么当市场环境发生变化时,它就可能承受更大的压力。
但这并不意味着行业会在短时间内完成洗牌。不同企业的资金状况、品牌定位、技术积累和目标用户并不相同,适合它们的发展路径也不一样。但有一点值得关注:当配置越来越容易被追平、价格优势难以长期维持,企业就需要找到更清晰的产品定位。与其让所有车型都挤在相似的竞争区间,不如真正弄清楚目标消费者是谁,他们愿意为什么买单,以及哪些产品优势能够长期保留下来。
对于消费者来说,价格更低、配置更丰富当然值得欢迎。但从行业发展的角度看,市场也需要让企业拥有合理的利润空间,以支持产品研发、质量控制和售后服务。监管部门规范价格行为,并不是要求企业停止降价,而是希望价格竞争能够建立在公平、透明和合规的基础上。只有当竞争不再单纯依赖不断压低售价,车企才更有动力把资源投入产品价值本身。
写在最后
中国汽车市场的激烈竞争,不仅来自购车需求的变化,也来自产品同质化和企业经营目标之间的矛盾。当新增需求难以支撑所有品牌持续增长,车企就需要争取更多市场份额。当产品差异越来越难以维持,价格便成为最直接的竞争工具。而当销量的重要性不断上升,企业又可能为了维持规模,继续承受降价带来的利润压力。
价格战不会因为企业意识到它的代价就自动结束。真正的变化,需要企业重新找到产品差异化的方向,提升成本控制和研发效率,也需要市场竞争逐渐从单纯的价格较量,转向对产品、服务和经营能力的综合比拼。
对于中国汽车产业而言,竞争依然重要,但企业最终要解决的,不只是怎样把车卖出去,还包括怎样在卖出更多汽车的同时,保持合理的利润,并有能力持续推出真正有竞争力的产品。只有解决了这个问题,销量增长才更有可能成为长期发展的基础,而不是一场需要不断加码才能维持的消耗战。如果持续现在这样的同质产品价格战,最后带来的结果只会越来越糟糕。